Abuztuan, Japoniako Gobernuak inoiz baino indar handiagoarekin esku hartu zuen dibisa merkatuan, yenaren erorialdia eteteko asmoz. Tokiok dolarrak saldu zituen, eta bere dirua erosi, dibisen erreserbak erabiliz. Uztailaren amaieran ez bezala, AEBek ez zuten parte hartu operazio hartan, baina mugimendu hark agerian jarri zuen truke tasatik askoz ere harago doan finantza harreman bat dagoela hor. Izan ere, diruaren bideari segitu, eta horra lotura agerian: Japoniako kapitala AEBetara bideratu daiteke altxor bonuak erosteko, eta, kontrako noranzkoan, Japoniako Gobernuak bere dolar erreserbak balia ditzake yena erosi eta bere diruari eusteko.
Horren arrazoi nagusia interes tasak dira. Urteetan, Japoniak finantzaketa kostu oso apalak izan ditu, eta AEBek, aldiz, etekin oso handiak eskaini dituzte. Alde horren ondorioz, Japoniako inbertsiogileek eta enpresek joera izan dute beren diruaren parte bat AEBetako aktiboetara bideratzeko; hartarako, lehenik eta behin yenak dolarrekin trukatu behar izan dituzte. Bada, zenbat eta handiagoa dolarren eskari hori, orduan eta handiagoa da, era berean, Japoniako diruaren gaineko presioa.
Yena ahul badabil, horrek ez die eragiten finantza merkatuei soilik. Japoniak inportatu egiten du kontsumitzen dituen energiaren, jakien eta lehengaien parte handi bat, eta erosketa horietako asko dolarretan egiten dira. Hori dela eta, yenak balioa galtzen badu AEBetako diruaren aldean, Japoniako enpresek yen gehiago behar izaten dituzte lehen adina produktu erosteko; kostuak handitzeak eragina du prezioetan, eta, ondorioz, eutsi egiten zaio inflazioaren gaineko presioari.
%205
Japoniaren zor publikoa, BPGaren aldean. Herrialde aberatsen artean, Japoniak du zor publikorik handiena, alde handiz gainera. Zortzi bilioi eurotik gora dira, edo barne produktu gordinaren %205. Zor horren zatirik handiena, %90 inguru, Japoniako bertako erakundeek dute.
Bere dirua gehiegi eror ez dadin, Japoniako Gobernuak modua du merkatuan zuzenean esku hartzeko. Nahiko sinplea da hartarako jardunbidea: bere dolar erreserben parte bat saldu, eta funts horiek yenak erosteko erabili. Horrela, eskaria handituta, Japoniako diruak balioa irabaz dezan saiatzen da. Hain justu halaxe egin zuen Tokiok udan, merkatuan esku hartu zuenean. Dena den, berez-berez, halako operazioek ahalmen mugatua dute merkatuen joera aldatzeko.
Arazoa da yenaren prezioa ez dagoela gobernuaren operazioen mende soilik. Aurrerantzean ere AEBetako aktiboek etekin handiagoa eskaintzen badiete japoniarrei, hori beti izango da pizgarri bat Japoniatik kanpo bila ditzaten aukerak. Ondorioz, Japoniako Bankuak dilema bat du: interes tasak igoz gero, Japoniako aktiboak erakargarriagoak izango dira agian, eta hori lagungarria litzateke yenari eusteko; baina hala eginez gero, aldi berean, garestiagoa izango litzateke estatua finantzatzea, eta estatuak badauka lehendik ere zor publiko handi samarra.
Japonia da, gainera, AEBetako zorra erosten duten atzerriko inbertitzaileen artean nagusietako bat. Izan ere, urteetan, Japoniako interes tasak hain apalak izanik, bankuek, aseguru etxeek, pentsio funtsek eta bestelako inbertsiogileek herrialdetik kanpora jo izan dute mozkin handiagoen bila, eta diruaren parte bat AEBetako altxor bonuetan dago orain, nazioarteko merkatuko aktiborik seguruen eta likidoentzat jotzen direnez gero.
Altxor bonu bat, funtsean, AEBetako Gobernuari egindako mailegu bat da: inbertsiogileak interesak jasotzen ditu, eta, epea bukatzean, kapitala berreskuratzen du. Washingtonentzat, bonu horiek saltzea da bide printzipaletako bat defizit publikoa finantzatzeko eta epea bukatzear daukan zorra berriz finantzatzeko. Zenbat eta erosle gehiago, orduan eta errazagoa da zor gehiago erosgai jartzea.
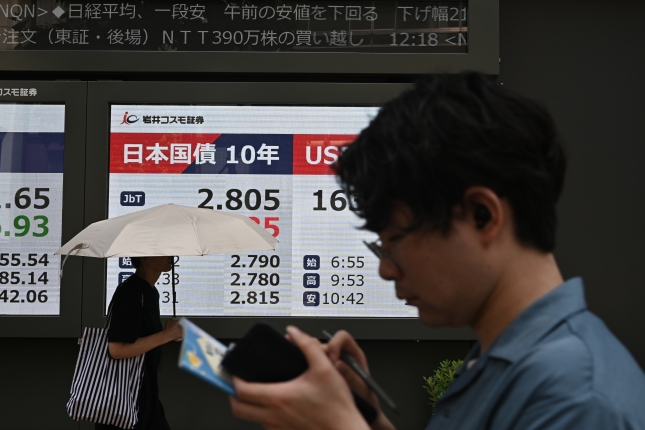
Alde horretatik, Japoniako interes tasen bilakaerak eragina izan dezake AEBetan. Japoniako Bankuak tasak igotzen baditu eta hango aktiboek mozkin hobeak eskaintzen badituzte, Japoniako inbertsiogileek ez dute hainbesteko pizgarririk izango etekin bila kanpora irteteko. Horrek ez du esan nahi, noski, kolpean salduko dituztenik AEBetako beren bonuak, baina lehenago Japoniatik kanpora joaten zen diruaren parte bat herrialdean bertan geratuko da agian.
Arazoa AEBentzat ere
AEBetako Altxorrarentzat ere badago alderik hor. Egia da beste askok ere erosten diotela zorra —bankuek, inbertsio funtsek, eta baita gobernuek eta partikularrek ere—, baina behar adinako eskari bati eutsi beharra dauka eskuragarri jartzen duen zor pila eros dezaten. Hala, erosleren bat gero eta zor gutxiago erosten hasten bada, gerta liteke merkatuak mozkin handiagoak galdegitea zor berria xurgatzeko. Eta interesak handiagoak izanez gero, handiagoa litzateke orobat AEBetako zor publikoa finantzatzeko kostua. Zor hori, gainera, handitu besterik ez da egin Donald Trump boterera iritsi zenetik eta dagoeneko 40 bilioi dolarretik gora dira (35 bilioi euro), edo BPGaren %122,8.
Azken urteetan, Txinak ere AEBetako zor gutxiago erosi du, nahiz eta urteetan hura izan den altxor bonuen erosle handienetako bat. Washingtonentzat, arazoa ez da eroslerik gabe geratuko dela: AEBetako merkatua munduko handiena eta likidoena da oraindik, eta dolarra ere ardatz da. Kontua da zenbat ordaindu beharko duen erosleak erakartzeko baldin eta atzerriko inbertsiogile handi batzuen eskaria apaltzen bada.
Japoniak lasterrago aurre egin beharko dio bere dilemari. Yenaren balioa gehiegi ez apaltzea lortu behar du, baina, aldi berean, erabaki beharra du nora zaion etekintsuagoa bere inbertsiogileen aurrezkiak bidaltzea, herrialdeko interes tasek gora egin ahala. Washingtonentzat, berriz, afera da zenbat kostatuko zaion bere zorraren eskariari eustea baldin eta kapital horren parte batek Ozeano Barea zeharkatzeari uzten badio.
Yena gora eta behera dabil egunero Tokioko, New Yorkeko eta Londresko pantailetan, eta, aldi berean, prezio horren arabera erabakitzen da non izango duen helmuga Japoniako diruak.